Vendre des entreprises publiques, revoir les retraites, réduire le salaire minimum : des gouvernements européens ont déjà dû accepter ces conditions pour obtenir de l’argent. Le texte adopté en octobre précise le suivi des réformes après un plan de sauvetage. La France ferait bien de lire les petites lignes.
Désolé, mais je ne commenterai pas cette semaine la candidature de Teddy Riner à l’élection présidentielle. Ni le programme de Jean-Luc Mélenchon, hautement généreux pour la plupart des Français, mais dont le financement reste à démontrer.
Nous y reviendrons le moment venu. Que les programmes commencent à sortir est une bonne nouvelle. C’est important : les Français doivent pouvoir examiner les propositions, les comparer et demander comment elles seront financées.
La semaine dernière, nous parlions de l’épargne des Français et des moyens de financer l’État. Regardons maintenant l’étape suivante : le jour où il faut aller demander de l’argent aux voisins.
Ce jour-là, on découvre généralement que la solidarité européenne a des conditions et que les conditions ne tiennent pas sur un coin de table.
Je ne reviendrai pas ici sur le cas grec : j’ai déjà beaucoup écrit à ce sujet. Et, à force de ne citer que cet exemple, on finit par occulter les autres. La Grèce n’a pourtant pas été le seul pays à devoir accepter des conditions précises pour obtenir une aide.
Au Portugal, les entreprises à vendre étaient nommément désignées. En Irlande, l’accord allait jusqu’à fixer la baisse du salaire minimum horaire. En Espagne, il détaillait les pertes à faire supporter aux investisseurs des banques secourues.
Ces mesures ont été imposées comme conditions d’aide à des gouvernements aux abois, confrontés à une crise de financement. Il fallait de l’argent. Les prêteurs avaient leurs exigences.
Voilà pourquoi le texte européen adopté en octobre mérite mieux qu’un classement dans la rubrique des affaires techniques. Il modifie le règlement (UE) n° 472/2013 du 21 mai 2013, relatif au renforcement de la surveillance économique et budgétaire des États membres de la zone euro qui ont besoin d’une aide financière.
Plan de sauvetage : Bruxelles veut vérifier les réformes, pas les promesses
Le règlement adopté en octobre 2026, dont l’entrée en vigueur est attendue courant novembre, ne change pas le fond du dispositif existant : les aides pouvaient déjà être conditionnées à des réformes et leur application faisait déjà l’objet d’une surveillance. Mais il lui donne un cadre plus précis : il inscrit expressément les réformes du programme parmi les éléments que la Commission doit surveiller et évaluer après la fin de l’aide, aux côtés de la capacité de remboursement et de la nécessité de mesures correctrices.
Le nouvel article 14 vise notamment :
« la mise en œuvre de toute réforme figurant dans le programme d’ajustement macroéconomique »
Autrement dit, sortir du programme ne suffit pas à solder les engagements.
L’État doit fournir les données
Pendant le programme, l’article 7 exige une coopération complète avec la Commission et la BCE, ainsi que la divulgation des informations qu’elles jugent nécessaires. Cette obligation existait déjà.
Après le programme, l’article 14 renvoie aux exigences de l’article 3 : données détaillées sur le système financier, résultats des tests de résistance, informations nécessaires à la surveillance budgétaire et aux déséquilibres économiques. L’État doit les transmettre sur demande ; des missions d’évaluation sont prévues.
Le texte précise ainsi à la fois ce qui doit être surveillé et les informations que l’État doit faire remonter pour permettre ce contrôle. Il s’appuie sur des obligations de coopération et de transmission de données déjà présentes dans le dispositif. La surveillance reste, en principe, liée au remboursement d’au moins 75 % de l’aide ; les nouvelles dispositions permettent aussi de suspendre les évaluations sous conditions.
La logique existait donc déjà. Le nouveau texte en précise le cadre : surveiller les réformes et disposer des informations nécessaires pour le faire. Pour un gouvernement habitué à multiplier les annonces, devoir rendre compte de leur application reste un exercice autrement moins confortable.
Portugal : les entreprises qu’il fallait vendre
En mai 2011, le mémorandum portugais prévoyait d’accélérer les privatisations. L’objectif annoncé était d’environ 5,5 milliards d’euros de recettes. Les entreprises concernées étaient nommément désignées.
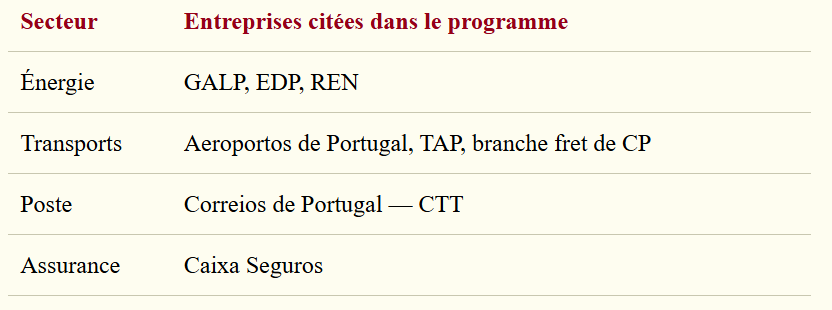
Pour EDP et REN, Lisbonne s’était engagée à céder intégralement ses participations. Le texte demandait également de recenser les actifs des collectivités, immobilier compris, pour examiner ce qui pourrait être privatisé.
Dans la version révisée reproduite par le FMI en septembre 2011, le calendrier était particulièrement explicite :
« Les participations publiques dans EDP, REN, GALP et, si les conditions de marché le permettent, TAP seront vendues avant fin 2011. »
C’étaient les termes de l’engagement, traduits ici de l’anglais. Pas une recommandation vague sur la bonne gestion des deniers publics.
Imaginez un instant un document équivalent pour la France. Avec les noms des entreprises, les participations à céder et les échéances. Nous aurions probablement droit à un grand discours sur la souveraineté. Puis il faudrait regarder le solde du compte.
Irlande : un euro de moins par heure
Le mémorandum irlandais du 8 décembre 2010 entrait, lui aussi, dans le détail. La rubrique consacrée au marché du travail prévoyait :
« Réduire de 1,00 € par heure le niveau nominal du salaire minimum national actuel. »
Cette baisse, appliquée puis annulée en 2011, figurait bien parmi les engagements du programme. Il ne s’agissait pas simplement de demander à Dublin de réduire son déficit et de lui laisser choisir entièrement la méthode.
L’accord reprenait aussi un calendrier précis pour l’accès à la pension publique : 66 ans en 2014, 67 ans en 2021, 68 ans en 2028. Un projet national devenait ainsi un engagement envers les prêteurs.
Voilà jusqu’où peut aller un accord d’assistance : le salaire horaire et l’âge de la retraite. Des sujets que nous considérons, à juste titre, comme des choix politiques majeurs.
Espagne : les banques devaient passer à la caisse
En Espagne, le programme de 2012 visait le sauvetage du secteur bancaire. Là encore, les conditions étaient précises. Le mémorandum du 20 juillet prévoyait :
« Les banques et leurs actionnaires subiront des pertes avant que des mesures d’aide d’État ne soient accordées. »
Il imposait ensuite une contribution des détenteurs de titres hybrides et de dette subordonnée des banques recevant du capital public. En clair, certains investisseurs devaient absorber une partie des pertes. Si les opérations volontaires ne suffisaient pas, elles pouvaient devenir obligatoires.
Le texte exigeait les adaptations législatives nécessaires avant la fin août 2012. Il prévoyait également le plafonnement des rémunérations des dirigeants des banques aidées.
Le calendrier, les catégories d’investisseurs concernées, les règles à modifier… tout cela figurait dans l’accord. La solidarité s’accompagnait d’un mode d’emploi que le gouvernement devait appliquer.
Nous réformerons, mais qui tiendra le stylo ?
Dans ces pays, les autorités ont signé les engagements. Évidemment. Les créanciers n’allaient pas signer à leur place.
Mais il faut appeler les choses par leur nom : une signature obtenue dans une crise de liquidités ne ressemble guère à un choix politique fait en toute liberté. Quand vous avez besoin du financement, celui qui peut vous l’accorder dispose d’un argument autrement plus puissant qu’un communiqué.
Les partenaires européens et – pour les programmes portugais et irlandais – le FMI n’ont pas simplement demandé des efforts. Ils ont conditionné leur soutien à des mesures précises. Les gouvernements ont dû s’y engager pour obtenir l’aide.
Et nous ? Nous continuons à présenter chaque réforme difficile comme quelque chose que l’on pourra remettre à plus tard, comme si le temps et le crédit étaient des ressources inépuisables.
Je crains que nous finissions effectivement par réformer la France en profondeur. Mais que les réformes soient alors imposées par ceux qui accepteront encore de nous prêter de l’argent.
De l’argent pour continuer à verser les retraites et les salaires de la fonction publique. Pour que les virements arrivent à la date prévue. Ou, tout simplement, pour éviter de devoir les réduire brutalement.
Ce jour-là, les débats sur ce qui est politiquement possible prendront une autre tournure. Le gouvernement ne cherchera plus seulement une majorité pour sa réforme. Il cherchera les fonds pour passer le mois.
C’est le risque que je vois dans notre fuite en avant. À force de refuser de choisir nos réformes, nous pourrions finir par devoir accepter celles de nos créanciers. (Même si celles-ci impliquent de venir ponctionner votre épargne.)
Le Portugal, l’Irlande et l’Espagne nous ont déjà donné de quoi réfléchir. Encore faut-il accepter de lire leurs accords avant d’avoir à négocier le nôtre.
Ionès Jaoulane
Sources et passages à consulter
Les pages indiquées sont les pages numérotées dans les documents. Les citations des accords étrangers sont des traductions françaises des extraits anglais.
- Parlement européen — position du 6 octobre 2026, résumé de la procédure 2025/0312(COD), notamment l’articulation avec le cadre de 2024.
- Office des publications — résultat du vote du Conseil du 26 octobre 2026, adoption de l’acte législatif modifiant le règlement 472/2013.
- Texte PE-CONS 42/26 du 14 octobre 2026 : article 7 modifié, pp. 14–16 ; article 14 modifié, pp. 17–20, particulièrement p. 18, § 1 bis ; entrée en vigueur, article 2, p. 22. Décalage d’une page avec le compteur PDF. Informations à communiquer : article 3, § 3, pp. 11–12 ; coopération pendant le programme : article 7, § 4, p. 15 ; après le programme : article 14, § 1 bis et 2, p. 18 ; missions, p. 20.
- Règlement (UE) n° 472/2013 du 21 mai 2013 : article 7, notamment § 1 et 4 ; article 14, notamment § 1 à 4. Comparaison avec le texte initial.
- Commission européenne — The Economic Adjustment Programme for Portugal, Occasional Papers 79, juin 2011 : mémorandum de mai 2011, § 3.31 et 3.32, p. 71, soit la 73e page du PDF.
- FMI — Portugal, First Review Under the Extended Arrangement, Country Report 11/279, septembre 2011 : mémorandum actualisé, § 3.31, p. 75. La citation du calendrier provient de cette version, distincte du texte initial de mai.
- Commission européenne — The Economic Adjustment Programme for Ireland, Occasional Papers 76, février 2011 : mémorandum du 8 décembre 2010, salaire minimum p. 63 et pension publique p. 65, soit les 66e et 68e pages du PDF.
- Gouvernement irlandais — Social Welfare & Pensions Bill 2011 : rétablissement du salaire minimum au 1er juillet 2011 et baisse temporaire des cotisations patronales.
- Commission européenne — Financial assistance to Spain ; évaluation du programme espagnol 2012–2014, synthèse p. 1 : conditionnalité sectorielle et articulation avec les autres procédures européennes.
- Commission européenne — The Financial Sector Adjustment Programme for Spain, Occasional Papers 118, octobre 2012 : mémorandum daté du 20 juillet 2012, § 15–16 p. 59, § 17–18 p. 60.
- LCP — annonce de la candidature de Teddy Riner, 9 novembre 2026.
Repère de publication — Mise à jour au 12 novembre 2026 : la date exacte d’entrée en vigueur reste à confirmer par la publication au Journal officiel. Le texte prévoit un délai de vingt jours après publication. Les calendriers irlandais et les privatisations portugaises cités sont les engagements historiques des accords, et non un relevé de leur réalisation ultérieure.