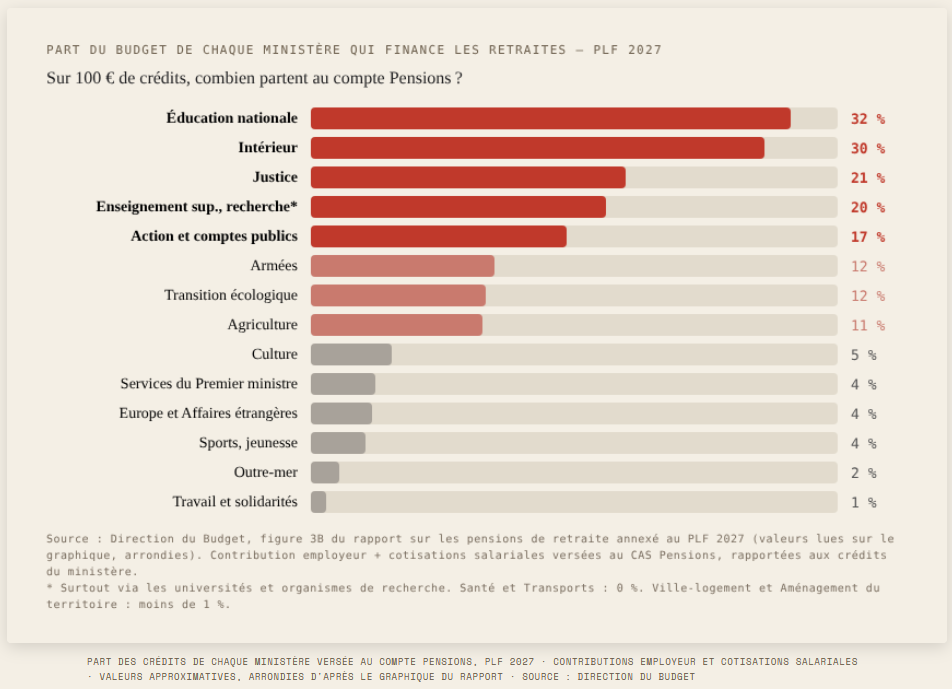
On savait que l’État traînait 1 366 milliards d’euros d’engagements pour la retraite des fonctionnaires civils et militaires, hors de sa dette officielle : nous l’avions commenté en chiffrant la dette réelle de la France. Le rapport annexé au projet de budget 2027 met en lumière le poids du financement des retraites dans chaque ministère : 32 % des crédits de l’Éducation nationale, 30 % de ceux de l’Intérieur.
La présentation est nouvelle. Le rapport sur les retraites des fonctionnaires, publié avec le projet de budget 2027, indique pour chaque ministère la part de ses crédits qui finance les pensions des fonctionnaires de l’État. La dépense était déjà connue, mais sa présentation manquait de lisibilité. Elle était éparpillée entre les lignes de masse salariale et un compte spécial du budget. Elle tient désormais en un graphique.
Retraite des fonctionnaires : un tiers du budget de l’école
Sur 100 € de crédits de l’Éducation nationale, 32 € financent des retraites. À l’Intérieur, 30 €. À la Justice, 21 €. Aux Comptes publics, 17 €. En moyenne, tous ministères confondus, environ 13 €.
La règle est simple : plus les rémunérations des fonctionnaires pèsent dans le budget d’un ministère, plus la part des retraites tend à être lourde. L’Éducation nationale consacre 95 % de son budget à ses personnels ; mécaniquement, les retraites y pèsent le plus. Les Armées, elles, n’y consacrent qu’environ 12 %, car une grande partie de leur budget va à autre chose que les salaires, notamment les équipements. À l’autre bout, le Travail ou le Logement versent très peu au compte Pensions dans le périmètre présenté : leur budget finance surtout d’autres dépenses.
Pour l’Éducation nationale et l’Intérieur, le rapport détaille les montants :
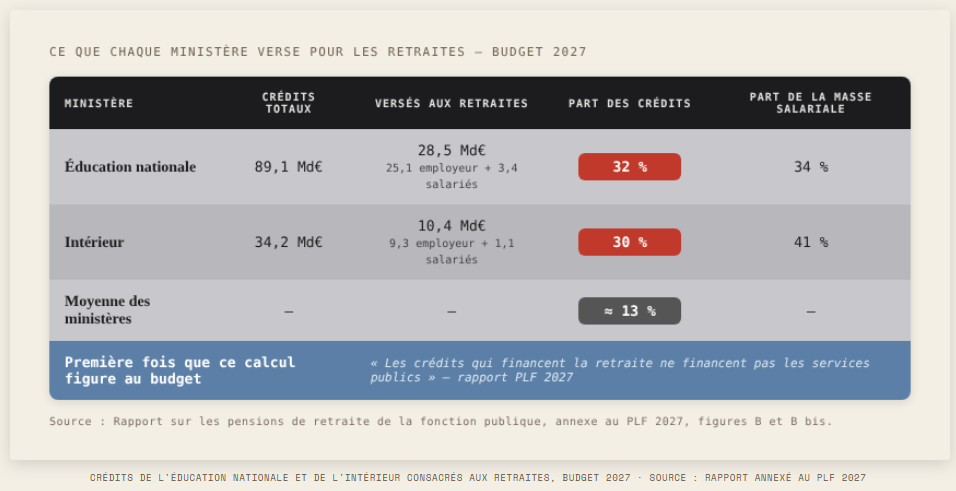
À l’Éducation nationale, 28,5 milliards d’euros sur 89,1 partent au compte Pensions : 25,1 milliards de contribution employeur et 3,4 milliards prélevés sur la paie des agents. Ces cotisations salariales sont déjà comprises dans leur rémunération brute : il ne faut pas les ajouter une seconde fois. Rapporté à la seule masse salariale, le financement des retraites représente plus d’un tiers (34 %). À l’Intérieur, la proportion atteint 41 % : sur 100 € de dépenses de personnel du ministère, 41 financent les retraites.
Un effet d’éviction assumé
Le rapport en tire lui-même la conclusion, en des termes inhabituellement directs pour un document budgétaire :
Les pensions civiles et militaires de l’État ne sont pas payées par une caisse autonome, mais par un compte du budget, le compte « Pensions ». Son solde cumulé doit rester positif : un déficit annuel est donc possible tant que les excédents antérieurs permettent de l’absorber. Chaque ministère y verse une contribution employeur pour ses fonctionnaires. Fixé par voie réglementaire, son taux sert de variable d’équilibrage : il peut être relevé lorsque les besoins de financement augmentent.
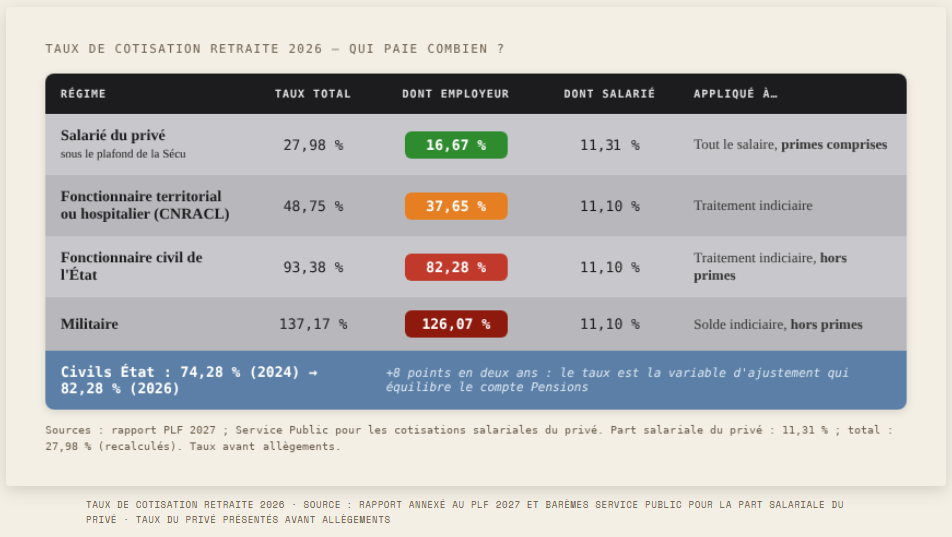
En 2026, pour 100 € de salaire de base versés à un fonctionnaire civil, l’État verse 82 € en plus pour les retraites. Pour un militaire, 126 € : plus que sa solde indiciaire, hors primes. Dans le privé, pour 100 € de salaire (primes comprises, jusqu’au plafond de la Sécurité sociale), l’employeur verse, avant allègements, 16,67 € pour la retraite. Ces taux ne se comparent pourtant pas directement.
- La base est plus petite. Dans le privé, les primes entrent dans le salaire soumis à cotisations. Pour le régime principal des fonctionnaires de l’État, on cotise principalement sur le traitement indiciaire, hors primes. Or celles-ci pèsent en moyenne plus de 20 % de la rémunération brute. Une retraite additionnelle prend en compte une partie des primes. À somme identique, une base plus petite donne un taux plus élevé.
- Le taux sert à équilibrer le régime. Dans le régime général, les cotisations sont complétées par des impôts et des transferts. Pour les fonctionnaires de l’État, la contribution employeur joue le rôle de variable d’équilibrage. Le périmètre des prestations financées diffère aussi, notamment pour l’invalidité.
Pour remettre ces taux en perspective, le rapport présente deux cas types rapportés au coût total pour l’employeur, primes et cotisations patronales comprises :
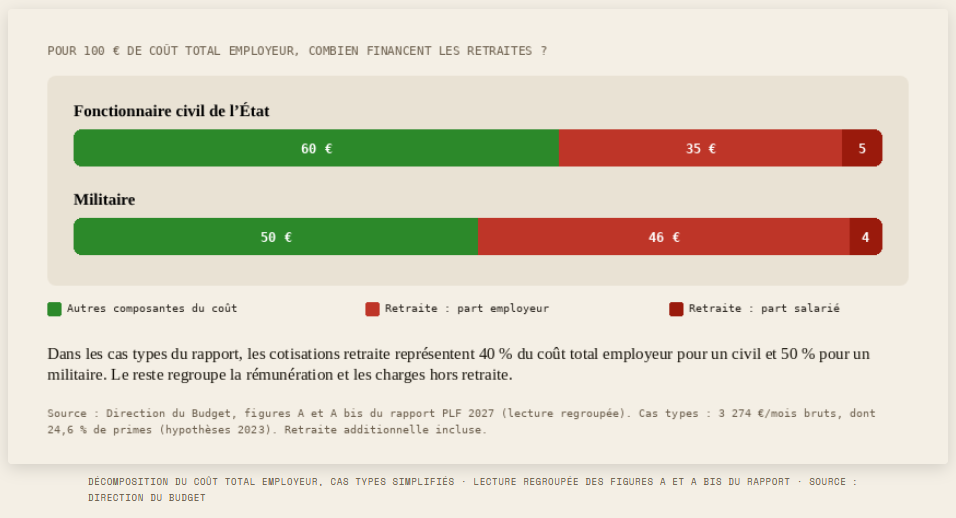
Sur 100 € de coût total pour l’État, environ 40 € financent les retraites dans le cas type du fonctionnaire civil, et 50 € dans celui du militaire. Ces montants additionnent les parts employeur et salarié, retraite additionnelle comprise.
Le poids décisif de la démographie
Faut-il en conclure que les fonctionnaires sont mieux traités ? Pas sur la seule base de ces taux. Leur pension principale est calculée sur le traitement indiciaire des six derniers mois, hors primes. Dans le privé, les vingt-cinq meilleures années servent au calcul de la retraite de base, complétée par l’Agirc-Arrco. Une simulation de la Drees conclut même que, pour les fonctionnaires sédentaires nés en 1958, appliquer les règles du privé augmenterait la pension moyenne de 1,5 %, à carrière, âge de départ et rémunération brute inchangés, avec une affiliation à l’Agirc-Arrco au taux moyen. Une moyenne qui masque des gagnants et des perdants, pas une conclusion valable pour tous les fonctionnaires.
Le problème est d’abord démographique : trop peu de cotisants face aux pensions à financer.
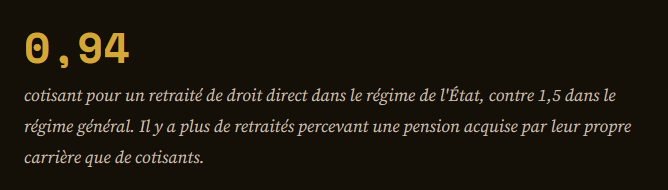
Deux évolutions pèsent notamment sur ce rapport. L’État emploie une part croissante de contractuels, qui cotisent au régime général et à l’Ircantec, plutôt qu’au régime des fonctionnaires. Et l’arrêt progressif des recrutements de fonctionnaires à La Poste et chez France Télécom, devenu Orange, a tari l’arrivée de nouveaux cotisants, tandis que le régime de l’État continue de payer les pensions des anciens agents. S’y ajoute le vieillissement de tout le pays : plus de quatre personnes de 20 à 64 ans pour une personne de plus de 65 ans en 1990, contre 2,5 aujourd’hui selon le rapport.
Conséquence : le taux grimpe. 74 % en 2024, 78 % en 2025, 82 % en 2026. Chaque point de plus alourdit le budget de chaque ministère. Les collectivités et les hôpitaux suivent la même pente : leur taux est passé de 31,65 % en 2024 à 37,65 % en 2026. Malgré les hausses engagées, les deux régimes affichaient encore un déficit en 2025 : −2,0 milliards pour l’État, −2,3 milliards pour les territoriaux et hospitaliers.
Et les 1 366 milliards d’engagements de retraite ?
Au-delà de la dépense annuelle, il faut regarder les engagements futurs. Les 1 366 milliards d’euros estimés au 31 décembre 2025 correspondent aux pensions civiles et militaires futures liées aux droits déjà acquis par les retraités et les agents en poste, ramenées en valeur d’aujourd’hui. Ils ne figurent pas dans la dette officielle, mais en annexe des comptes de l’État. Ce n’est ni une facture payable immédiatement ni un montant à additionner à la dépense annuelle.
Ce chiffre dépend fortement du taux d’actualisation retenu : dans les simulations du compte général de l’État, il va de 1 265 à 2 018 milliards.
La transparence est bienvenue. Elle ne règle pas l’équation : à enveloppe budgétaire inchangée, la hausse des contributions aux retraites réduit les moyens disponibles pour les autres dépenses. Le rapport fait de la maîtrise des dépenses de retraite et de santé « la première condition » pour retrouver des marges de manœuvre. Pour l’heure, le Parlement a choisi de suspendre jusqu’en 2028 la montée en charge de l’âge légal et de la durée d’assurance prévue par la réforme de 2023.
J’ai le regret de vous annoncer que nous devrons travailler plus longtemps. Ce n’est pas une opinion, c’est une règle arithmétique. Refuser de regarder la réalité en face, c’est s’exposer à des mesures contraintes comme une baisse arbitraire de votre pension de retraite via une coupe directe, sa non-indexation sur l’inflation pendant plusieurs années, ou les deux.
Ionès Jaoulane
Source principale : Rapport sur les pensions de retraite de la fonction publique, annexe au projet de loi de finances pour 2027, Direction du Budget, avec la DGAFP, le Service des retraites de l'État et la Caisse des dépôts. Pages 8–15 (taux, cas types et budgets), 24 (figure 3B), 30 (soldes), 44 (taux employeurs) et 51 (solde cumulé). Le texte distingue les résultats de 2025, les taux de 2026 et les prévisions budgétaires pour 2027.

Sources complémentaires : Drees, Les Dossiers n° 103, novembre 2022, synthèse (simulation sur les sédentaires nés en 1958) ; Compte général de l'État 2025, note 25.1, pages 159–162 (engagements de retraite et facteurs de variation).

Vérifications complémentaires : Service Public, cotisations salariales du privé (part salariale recalculée : 6,90 + 0,40 + 3,15 + 0,86 = 11,31 % ; total avec 16,67 % employeur : 27,98 %), retraite des contractuels publics et suspension de la réforme des retraites jusqu'en 2028.